Tera Fonları: Bir Fiyat Şişirme Mekanizmasının Modellemesi
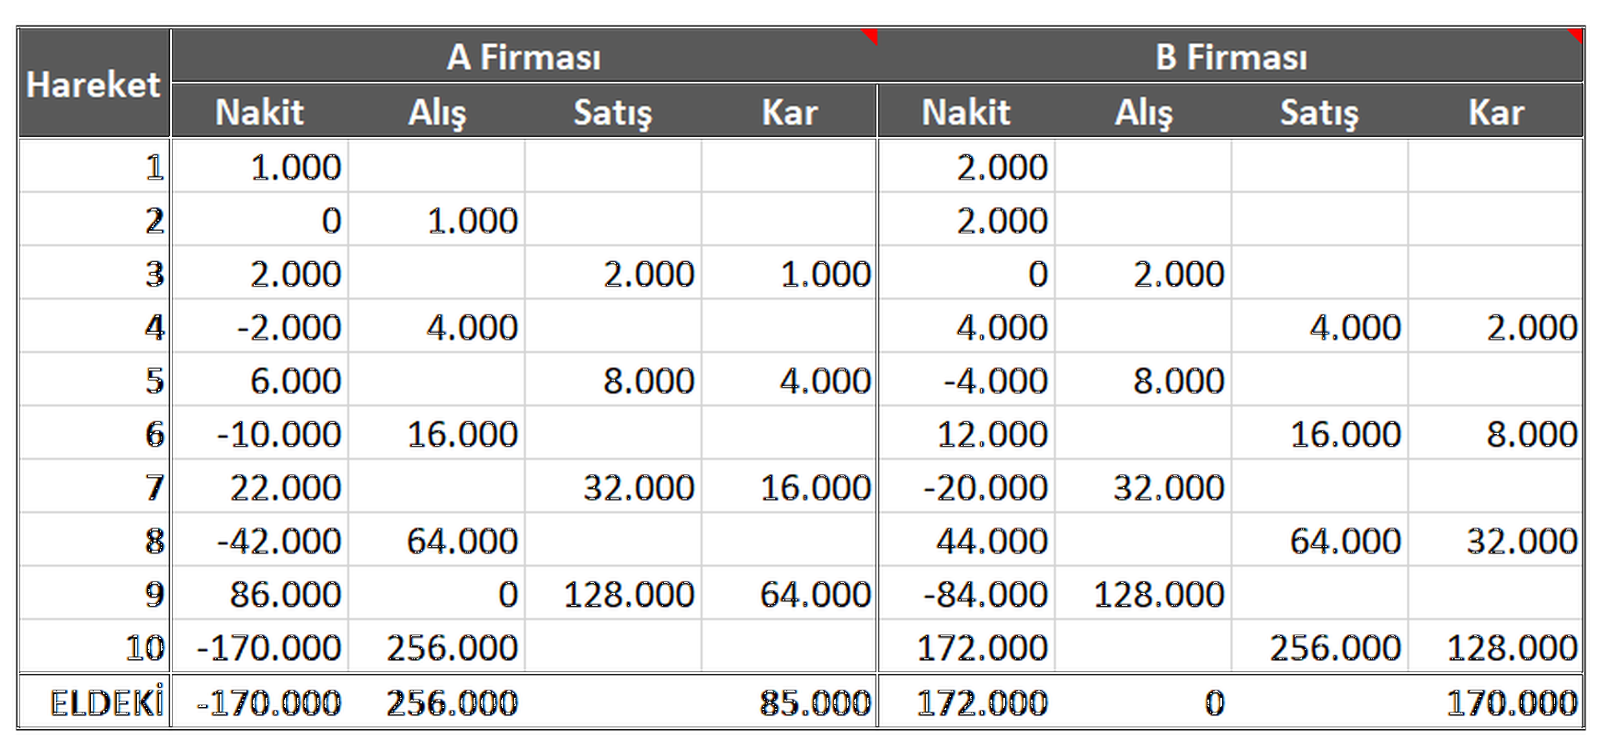
Aşağıdaki basitleştirilmiş model, böyle bir mekanizmanın karşılıklı alım-satımlarla teorik olarak nasıl çalışabileceğini göstermektedir. Modeldeki on ayrı örnek işlemden sonra, 1.000 TL başlangıç değerine sahip bir hissenin son işlem fiyatı 256.000 TL’ye ulaşmaktadır.
Oyuna 1.000 TL nakitle başlamış olan A Firmasının bilançosundaki kârı 85.000 TL’dir. Ancak kasasında nakit bulunmamakta; 170.000 TL piyasa borcu ve 256.000 TL’lik (başlangıç değeri 1.000 TL olan) hisse senetleri bulunmaktadır. Eksi nakit tutarları, bir tarafın diğer tarafa borçlanmasını göstermektedir.
Oyuna 2.000 TL ile başlamış olan B Firmasının elinde ise 172.000 TL nakit, sıfır hisse ve 170.000 TL bilanço kârı bulunmaktadır.
Bu model, Tera olayının birebir gerçekleşme biçimini kanıtlamamakta, ancak böyle bir mekanizmanın teorik olarak nasıl çalışabileceğini göstermektedir. Tera olayında kamuya açıklanan verilerle model arasındaki benzerliklere baktığımızda:
Modeldeki A Firmasının, Tera Portföy Yönetimi A.Ş. tarafından yönetilen fonları temsil ettiğini varsayalım.
Yatırımcılardan toplanan parayla Tera Yatırım’ın elindeki hisseleri yüksek fiyattan satın alan taraftır. Dokuz işlem sonunda, 256.000 TL değerinde olduğu iddia edilen hisseler elinde kalmıştır. 170.000 TL nakit açığı olduğundan piyasa ödemelerini yapamamaktadır.
Modeldeki B Firmasının ise Tera Yatırım Menkul Değerler A.Ş.’yi temsil ettiğini varsayalım.
Elindeki hisseleri yüksek fiyattan fona son olarak satan taraftır. On işlem sonunda varlıklarını satıp nakde geçen taraftır.
Modelimizde sistemin ilk adımları karşılıklı alım-satımlarla atılmış, daha sonra gerçek yatırımcılar bulunarak hisseler onlara arz edilmiştir.
Ponzi sistemlerinde entropi vardır; yani sistem bir süre sonra patlamak zorundadır. Sistemi yaratan kişi, bu noktanın geleceğini öngörerek sistem patlamadan önce çıkmak zorundadır.
Bizim örneğimizde, yaratıcının modeldeki 8. aşamada devreden çıktığını düşünelim. Yani elindeki hisseleri gerçek yatırımcıya 64.000 TL’ye satarak cebine 44.000 TL koysun ve sistemden ayrılsın. 9. aşamadaki yatırımcı sistemin yeni kârını almış olur; yani 86.000 − 44.000 = 42.000 TL. Böylece son anda parasını çeken yatırımcı da bu işten kurtulmuş olur.
Tera özelinde bahsedilen bu yatırımcıların sayısının ilk aşamada 259, ikinci seviyede ise 16.000 kişi olduğu söylenmektedir. Bu kişiler, şu anda gözaltına alınan yöneticilerden ibaret olmak zorunda değildir. Acaba içlerinde kimler vardır, siyasiler var mıdır? Bu işlemler kayıtlıdır.
Bizim modelimizde 256.000 TL olan rakam, gerçek hayatta 206 milyar TL’dir. Bu rakam, Türkiye’nin bir yıllık gelirinin %1,3’üne denk gelmektedir. Soruşturma kapsamında, karşılıklı işlemler ve piyasa hareketleriyle bu sistemi çalıştırdığı iddia edilen 12 kişinin olduğu belirtilmektedir.
Bu yöntemle hangi firmayı satın alırsanız, firmalarınız arasında birkaç halka kapalı alım-satım seansıyla değerini yükseltebilirsiniz. Arada devreye giren Evim firması, sigorta firması ve üniversitenin değerleri de, eğer müdahale edilmeseydi, belli ki en az birkaç kez yükseltilecekti. Bu sistemin içinde bu şekilde yüzde on bin değerlenmiş hisseler olduğu belirtilmektedir.
Tera’nın ana fonu olan TLY’nin varlıklarının %60’ının doğrudan Tera ile ilişkili şirketlere (Tera Yatırım, Destek Finans, Peker Gayrimenkul) yatırıldığı belirtilmektedir. Dolayısıyla fon portföyünde Tera grubu ve bu yapı içerisinde incelenen şirketlerde çok yüksek bir yoğunlaşma ortaya çıkmıştır. Kapalı fon olarak nitelendirilen bu fonun fiyatı 4,5 yılda 524 kat artmış, daha sonra TEFAS üzerinden nitelikli yatırımcıların alımına açılmasına onay verilmiş ve dış alıcılara açık olduğu dönemde 17 kat daha artmıştır. Bu onayı SPK nasıl vermiştir?
Tera Yatırım Menkul Değerler A.Ş., Tera Portföy’ün %99 ortağıdır. Hisseleri fonlara satan taraftır. Neden aynı işleri yapan ve %99’u size ait olan ikinci bir firma kurarsınız ki? Biri silah, diğeri süt üretmiyor ki!
Tasfiye sürecinde Tera Portföy fonlarının toplam büyüklüğü 531,1 milyar TL, hisse senedi tutarı ise 206 milyar TL değerindeydi ve bu değerin %96’sı ikinci gün de tabanda kapandı. Yani şişirilmiş varlıklar satılamadı ve büyük zarar oluştu.
- Tera Finansal Yatırımlar Holding: PD/DD 26 kat (Haziran 2026)
- Tera Yatırım Teknoloji Holding A.Ş.: PD/DD 8 kat
- Odine Solutions: PD/DD 101,42 kat (Haziran 2026)
- Işıklar Enerji: PD/DD 55–60 kat (Eylül 2026)
- Destek Finans Faktoring: PD/DD 52,19 kat (Haziran 2026)
- Özata Denizcilik: PD/DD 73,94 kat (2026)
- Peker Gayrimenkul Yatırım Ortaklığı: PD/DD 9 kat
TLY başlangıçta çok dar bir yatırımcı grubuna açıkken, 6 Ağustos 2025’te SPK’nın onayından sonra TEFAS üzerinden çok daha geniş bir nitelikli yatırımcı kitlesinin alımına açılmış; yaklaşık bir yıl sonra, 15 Eylül 2026’da Pusula Portföy bazı fonlarında temerrüde düştüğünü açıklamıştır.
Sorun nasıl başladı?
MSCI endeks sağlayıcısının haziran ayında Türkiye’deki bazı fonlarla küçük halka açık şirketler arasındaki olası koordineli işlemlerin hisse fiyatlarını ve fiili dolaşım oranlarını yapay biçimde etkileyebileceği konusunda uyarıda bulunması ve yeterli ilerleme sağlanmaması hâlinde Türkiye piyasasının MSCI endekslerindeki konumunun yeniden değerlendirilebileceğini açıklaması piyasalara bomba gibi düşmüş, ardından bu konuya ilişkin soruşturmalar başlamıştır.
The Economist: “Türkiye gelişmekte olan piyasa statüsünü kaybedebilir.”